ترجمه و تدوین: معاونت پژوهش و سیاستگذاری کانون نهادهای سرمایهگذاری ایران
تقریباً بر مبنای همه شاخصهای کلان، صنعت مدیریت دارایی یکی از بهترین سالهای دهه اخیر خود را پشت سر میگذارد. بااینحال، تقریباً بر اساس هر معیاری که برای یک شرکت منفرد اهمیت دارد، موفقیت در این صنعت بهندرت تا این اندازه دشوار بوده است.
داراییهای تحت مدیریت جهان (AUM) در سال ۲۰۲۵ به رکورد تازهای رسید. جریانهای خالص سرمایه، با وجود نااطمینانیهای ژئوپلیتیکی و تغییر انتظارات نرخ بهره، همچنان مقاوم بودند. صندوقهای قابل معامله در بورس (ETF) به نقاط عطف جدیدی دست یافتند، ETFهای با مدیریت فعال بیشازپیش به جریان اصلی بازار پیوستند و بازارهای خصوصی همچنان سرمایه بیشتری جذب کردند؛ هرچند چرخه سنتی تأمین و جذب سرمایه در این بازارها با محدودیت مواجه بود.
بااینهمه، ویژگی تعیینکننده سال ۲۰۲۶ توزیع هرچه گزینشیتر این موفقیت است. در سال ۲۰۲۴، فرصت اصلی فراتررفتن از ترازنامههای سنتی بود و در سال ۲۰۲۵، همگرایی به موضوع محوری تبدیل شد. این نیروها همچنان فعالاند، اما اکنون با تغییری ساختاری دیگر همراه شدهاند: محدودترشدن مسیرهای بهرهمندی از رشد.
منابع رشد تا حد زیادی روشناند. پرسش مهمتر این است که چرا سهم فزایندهای از رشد نصیب گروه نسبتاً کوچکی از شرکتها میشود.
گزارش امسال این پرسش را در چهار بخش بررسی میکند: نخست، صنعتی با داراییهای رکوردشکن و تقاضای پایدار اما جریان سرمایه متمرکزتر؛ دوم، چرایی بازنگشتن اهرم عملیاتی، با وجود افزایش درآمد؛ سوم، عوامل ساختاری تمرکز و بررسی اینکه الگوی «رونق برای عدهای محدود» در کدام بازارها غالب میشود و در کدام بازارها نمیشود؛ و سرانجام، برنامه اقدام مدیرانی که میخواهند در این محیط از مسیر سرمایهگذاری، دسترسی، توزیع و عملیات مزیت ایجاد کنند.
۱. دوران طلایی با توزیعی نابرابر
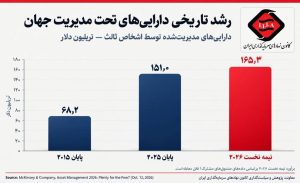
داستان رشد بلندمدت مدیریت دارایی همچنان پابرجاست. ارزش داراییهای جهان که اشخاص ثالث مدیریت میکنند، در پایان سال ۲۰۲۵ به ۱۵۱ تریلیون دلار رسید؛ بالاترین سطح ثبتشده تاکنون. دادههای نیمه نخست ۲۰۲۶ نیز از دستیابی به رکوردی تازه حکایت دارند.
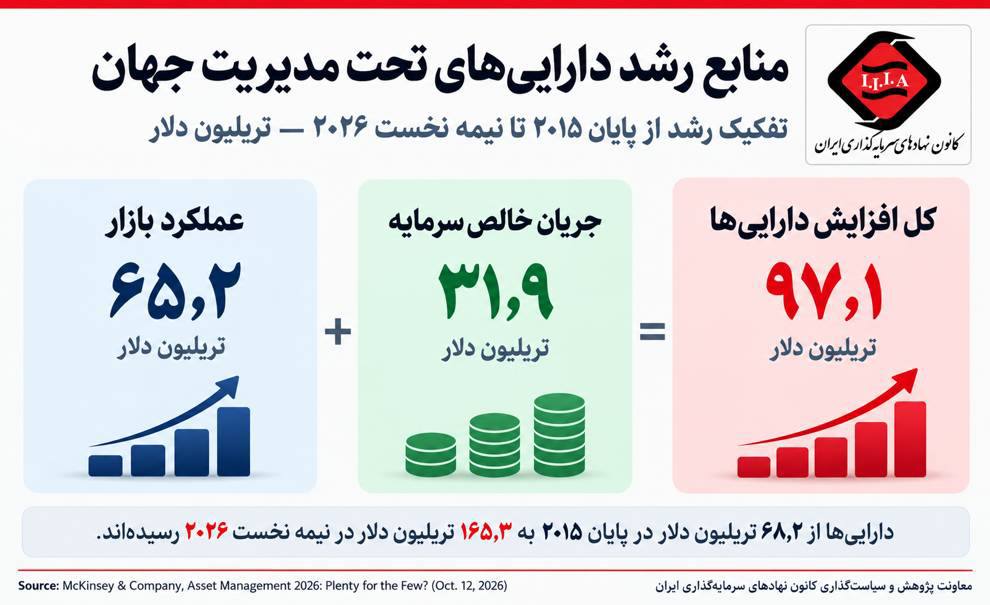
در پایان سال ۲۰۱۵، این داراییها ۶۸٫۲ تریلیون دلار بودند و در نیمه نخست ۲۰۲۶ به ۱۶۵٫۳ تریلیون دلار رسیدند. از افزایش ۹۷٫۱ تریلیون دلاری این دوره، ۳۱٫۹ تریلیون دلار ناشی از جریان خالص ورود سرمایه و ۶۵٫۲ تریلیون دلار حاصل عملکرد بازار بود. ارزش داراییها در تمامی سالها بهجز ۲۰۱۸ و ۲۰۲۲ افزایش یافت؛ کاهش بهترتیب ۱٫۱ و ۱۱٫۷ تریلیون دلار بود. عملکرد بازار در اغلب سالها عامل اصلی افزایش یا کاهش داراییها محسوب میشد. نسبت جریان خالص سرمایه به داراییهای تحت مدیریت ابتدای سال، از ۲٫۹ درصد در سال ۲۰۱۶ به ۴٫۳ درصد در سال ۲۰۲۱ رسید، در سال ۲۰۲۲ به ۰٫۹ درصد کاهش یافت و در ۲۰۲۵ به ۳٫۲ درصد بازگشت. دامنه «جهانی» در این بررسی ۴۲ کشور را در مناطق آسیا و اقیانوسیه، اروپای مرکزی و شرقی، آمریکای لاتین، خاورمیانه و آفریقا، آمریکای شمالی و اروپای غربی شامل میشود. برآورد نیمه نخست ۲۰۲۶ مبتنی بر دادههای صندوقهای سرمایهگذاری مشترک و ETF مؤسسه مورنینگاستار است.
رشد ارگانیک صنعت همچنان مناسب است. در سال ۲۰۲۵ جریان خالص سرمایه معادل ۳٫۲ درصد داراییهای تحت مدیریت ابتدای سال بود؛ نرخی در محدوده بلندمدت معمول این صنعت. اگر روند نیمه نخست ۲۰۲۶ به مقیاس سالانه تبدیل شود، نرخ رشد ارگانیک صنعت به حدود ۵ درصد نزدیک خواهد شد؛ رقمی که احتمالاً بالاترین نرخ در دهه گذشته خواهد بود.
بازارها رشد میکنند، اما دامنه پیشتازان محدودتر میشود
قدرت شاخصهای کلان، تحولی مهم را در ترکیب بازدهها پنهان میکند. پیشتازی بازار بهویژه در آمریکا بهشکلی کمسابقه متمرکز شده است. پراکندگی ارزشگذاریهای آتی میان شرکتهای شاخص S&P ۵۰۰ بیشتر شده و بخشهای مرتبط با هوش مصنوعی در مقایسه با کل شاخص بازده بسیار بالاتری ایجاد کردهاند.
موج سرمایهگذاری مرتبط با هوش مصنوعی، توسعه عظیم زیرساختهای فیزیکی را به جریان انداخته است. شرکتهای بسیار بزرگ خدمات ابری از مدل ترازنامهای کمدارایی به سمت سرمایهگذاری در مراکز داده و زیرساخت برق حرکت میکنند؛ پروژههایی که نیازمند تأمین مالیاند. همزمان، سرمایهگذاران برای تأمین مالی این توسعه و دستیابی به بازده بالاتر، از بازار اعتبار عمومی به سمت اعتبار خصوصی متمایل میشوند. همان نیرویی که بازده بازار عمومی را متمرکز کرده، منشأیابی و تأمین مالی معاملات بازار خصوصی را نیز در دست تعداد معدودی از پلتفرمهای توانمند متمرکز میکند.
جریان سرمایه همچنان ادامه دارد
رفتار سرمایهگذاران نیز همان داستان بازارها را بازگو میکند: تصویری در مجموع مثبت، همراه با گزینشگری روزافزون در مقصد سرمایه. در قاره آمریکا، جریان سرمایه به صنعت مدیریت دارایی باثبات باقی مانده و سرمایهگذاران خرد حدود ۸۵ درصد خالص جریان سرمایه را تأمین کردهاند. تداوم خلق ثروت، حتی در دورههای نااطمینانی اقتصاد کلان، پشتیبان تقاضا بوده است.
اروپا عملکردی فراتر از انتظار داشته است. جریانهای ورودی نیمه نخست ۲۰۲۶ با کل منابع جذبشده این منطقه در سال ۲۰۲۵ رقابت میکند و رشد از سه بازار بزرگ اروپا فراتر رفته است. موتور رشد بلندمدت آسیا نیز همچنان فعال است؛ متکی بر افزایش ثروت خانوارها، جابهجایی تدریجی منابع از سپردهها به محصولات سرمایهگذاری و تعمیق بازارهای سرمایه داخلی. صنعت مدیریت دارایی چین بخش محوری این روند است: مجموع داراییهای تحت مدیریت در انواع مجوزهای فعالیت در سال ۲۰۲۵ از ۲۶ تریلیون دلار فراتر رفت؛ ۱۳ درصد بیشتر از سال ۲۰۲۴.
شکلگیری الگوی دوسرِ سرمایهگذاری
ترکیب طبقات دارایی، گزینشگری سرمایهگذاران را آشکارتر میکند. بسیاری از سرمایهگذاران، ارزانترین دسترسی به بتای بازار را میخرند و برای پیچیدهترین آلفای قابلتوجیه هزینه میکنند؛ یعنی از یکسو بازده عمومی بازار را با کمترین هزینه میخواهند و از سوی دیگر حاضرند برای کسب بازده مازادِ مبتنی بر مهارت، هزینه بیشتری بپردازند. سهام با مدیریت منفعل همچنان یکی از بزرگترین مقاصد ورود سرمایه است، درحالیکه اوراق با درآمد ثابت با مدیریت فعال دورهای از تقاضای استثنایی را تجربه میکند.
بخشی از قدرت تقاضا برای مدیریت فعال درآمد ثابت از فرصتهای جذاب مدیریت ریسک مدتزمان (Duration) و ریسک اعتباری ناشی میشود؛ اما بخش مهمی نیز ماهیتی مکانیکی دارد. رشد شدید قیمت سهام وزن این داراییها را در سبدها از سطح هدف فراتر برد و سرمایهگذاران را به بازمتوازنسازی به نفع اوراق با درآمد ثابت واداشت. مدیریت منفعل درآمد ثابت نیز در حال رشد است؛ بنابراین اوراق بدهی از معدود حوزههایی است که در آن مدیریت فعال و منفعل میتوانند همزمان توسعه یابند. در مقابل، صندوقهای سرمایهگذاری مشترک سهامی با مدیریت فعال سنتی همچنان با خروج مستمر سرمایه مواجهاند.
ETFها به شکل غالب پاسخگویی به تقاضا تبدیل میشوند
ساختار حقوقی و عملیاتی محصولی که سرمایهگذار از طریق آن به راهبرد سرمایهگذاری دسترسی پیدا میکند نیز بهسرعت تغییر میکند. دارایی ETFهای جهان به حدود ۲۲ تریلیون دلار رسیده است. در آمریکا، سهم ETFها از دارایی صندوقها روبهافزایش است و ETFهای فعال دیگر محصولاتی حاشیهای نیستند، بلکه بهوضوح وارد جریان اصلی بازار شدهاند. ETFهای منفعل سنتی همچنان در جذب سرمایه پیشتازند، اما ETFهای فعال اکنون در نوآوری محصول و گردآوری دارایی نقش معناداری دارند.
رشد ETFها در آمریکا به شکلگیری مدلی اقتصادی با دو قطب متمایز انجامیده است. در یکسو، شرکتهای بزرگ با اتکا به مقیاس و کارمزد بسیار اندک رقابت میکنند؛ در سوی دیگر، مدیران تخصصی، امکان سرمایهگذاری متمایز ارائه میدهند و کارمزد بیشتری دریافت میکنند، هرچند دارایی کمتری دارند و هزینه مدیریت هر دلار دارایی برایشان بالاتر است. ازاینرو، توزیع درآمدها با توزیع داراییها تفاوت چشمگیری دارد: در آمریکا، محصولاتی با کارمزد حداکثر ۱۰ واحد پایه (۰٫۱۰ درصد)، نزدیک به ۶۰ درصد دارایی ETFها اما تنها حدود ۱۷ درصد درآمد این بازار را دارند؛ در مقابل، محصولات با کارمزد بیش از ۵۰ واحد پایه (۰٫۵۰ درصد)، فقط حدود ۷ درصد داراییها اما بیش از ۳۰ درصد درآمد را به خود اختصاص میدهند.
این دوگانگی، بازار ETF را به نمونه کوچکی از کل صنعت مدیریت دارایی تبدیل میکند. فرصت رشد فراوان است، اما هیچ مدل اقتصادی واحدی در همه بخشها پیروز نیست. مزیت رقابتی بیشتر در دو سوی طیف قرار دارد: مقیاسی که ارائه بسیار ارزان محصول را ممکن میکند، یا تمایزی که دریافت کارمزد بالاتر را توجیه میکند. رقابت در میانه این طیف دشوارتر میشود.
اگر ETF ساختار شاخص دهه گذشته بوده، ممکن است توکن مهمترین تجربه دهه آینده باشد. شمار اندکی از مدیران دارایی در حال توکنیزهکردن صندوقها هستند تا سرمایهگذاران بتوانند مستقیماً از کیف پول دیجیتال سرمایهگذاری کنند؛ از جمله کسانی که شاید هرگز حساب کارگزاری متعارف افتتاح نکنند. در حال حاضر، قابلیتهای لازم برای ایجاد این محصولات ــ جایگاه مقرراتی، فناوری و زیرساخت مقیاسپذیر مدیریت وجوه ــ عمدتاً در اختیار بازیگران بزرگ یا تخصصی است. بنابراین توکنیزهسازی به احتمال بیشتری تمرکز را تشدید میکند تا آنکه از آن بکاهد.
وفور دارایی در بازارهای خصوصی، بدون نقدشوندگی کافی
بازارهای خصوصی صورت دیگری از همین تناقض را نشان میدهند. جذابیت بلندمدت این طبقه دارایی از میان نرفته، اما چرخه سنتی جذب سرمایه همچنان گرفتار اختلال است و جذب سرمایه جهانی صندوقهای سرمایهگذاری تقریباً ۵۰۰ میلیارد دلار کمتر از اوج تاریخی آن قرار دارد. داراییهایی که در سالهای ارزشگذاری بالا خریداری شدهاند هنوز در پرتفوی صندوقها باقی ماندهاند؛ حجم معاملات برای رفع انباشت داراییها کافی نبوده و شرکای با مسئولیت محدود (LPها) که توزیع نقدی کمتری دریافت میکنند، منابع کمتری برای تعهد سرمایه جدید دارند.
اخیراً بخش نرمافزار سهم قابلتوجهی در معاملات خرید شرکتها (Buyout) و اعتبار خصوصی داشته است. نااطمینانی درباره تأثیر هوش مصنوعی بر مدل کسبوکار شرکتهای نرمافزاری موجب رکود عمیقتر در بخشهایی از این بازار شده است. معاملات به دلیل اختلاف خریدار و فروشنده بر سر قیمت و افزایش نااطمینانی درباره سودآوری آتی و ارزش نهایی برخی داراییها به تأخیر میافتند.
البته کندی فعالیت در همه بخشها یکسان نیست. سهام خصوصی بیش از سایر حوزهها از ضعف حجم معاملات آسیب دیده است. بازار املاک بهتدریج به وضعیت عادی بازمیگردد؛ زیرساخت همچنان از تقاضای پایدار بهره میبرد؛ و اعتبار خصوصی با شرایط پیچیدهتری مواجه است، هرچند تقاضای نهادی در برخی حوزههای آن نسبتاً قوی باقی مانده است. اگر به فراتر از صندوقهای سرمایهگذاری تجمیعی سنتی نگاه کنیم، تصویر مساعدتری دیده میشود: ساختارهای سرمایهگذاری باز و معاملات با تأمین مالی مستقیم از ترازنامه همچنان در حال گسترشاند و کانالهای جدید دسترسی به بازارهای خصوصی را بیشتر میکنند.
۲. رشد بدون ایجاد اهرم عملیاتی
رونق صنعت درآمدها را افزایش داد: حجم درآمد صنعت در آمریکای شمالی در سال ۲۰۲۵ حدود ۱۱ درصد، در سطح جهانی نزدیک ۹ درصد و در اروپا حدود ۴ درصد افزایش یافت. اما هزینهها تقریباً به همان سرعت رشد کردند؛ حدود ۱۰ درصد در آمریکای شمالی و ۳ درصد در اروپا. بنابراین حاشیه سود عملیاتی پیش از مالیات فقط بهمیزان محدودی بهبود یافت. بار دیگر، افزایش قابلتوجه درآمد نتوانست اهرم عملیاتی متناسب با دورههای تاریخیِ رشد مشابه بازار را ایجاد کند.
سودآوری و هزینهها در آمریکای شمالی و اروپای غربی: حاشیه سود عملیاتی پیش از مالیات بهعنوان درصدی از درآمد خالص، از ۳۶٫۳ درصد در ۲۰۱۹ به ۳۸٫۴ درصد در ۲۰۲۰ رسید؛ در مقابل، از ۳۴٫۶ درصد در ۲۰۲۴ به ۳۵٫۲ درصد در ۲۰۲۵ افزایش یافت. درآمد از ۲۸۱ میلیارد دلار در ۲۰۱۹ به ۳۱۰ میلیارد دلار در ۲۰۲۰ و از ۳۵۴ میلیارد دلار در ۲۰۲۴ به ۳۸۶ میلیارد دلار در ۲۰۲۵ رسید. هزینه نیز از ۱۷۹ میلیارد دلار در ۲۰۱۹ به ۱۹۱ میلیارد دلار در ۲۰۲۰ و از ۲۳۲ میلیارد دلار در ۲۰۲۴ به ۲۵۰ میلیارد دلار در ۲۰۲۵ رسید.
در این نمودار دامنه آماری آمریکای شمالی و اروپای غربی است و نباید با کل جهان یکسان فرض شود.
پیچیدگی، منافع رشد را جذب میکند
هزینههای صنعت در مجموعه مورد بررسی در سال ۲۰۲۵ به حدود ۲۵۰ میلیارد دلار رسید. بخشی از این افزایش چرخهای است: پرداختهای متغیر کارکنان متناسب با رشد بازارها و درآمد بالا رفتند؛ هزینه مدیریت سرمایهگذاری حدود ۸ درصد، توزیع ۵ درصد و مدیریت و امور اداری ۱۱ درصد بیشتر شد. اما مسئله عمیقتر، ساختاری است. هزینه فناوری سریعتر از هر کارکرد سازمانی دیگری، با ۱۳ درصد رشد به ۴۱ میلیارد دلار رسید؛ بخش بزرگی از افزایش اخیر نیز مربوط به مخارج غیرمرتبط با جبران خدمات کارکنان بوده است.
هزینه خودِ رشد نیز بالا میرود. در سال ۲۰۲۳ برای بهدستآوردن هر دلار درآمد جدید حدود ۱۹ سنت هزینه لازم بود؛ در سال ۲۰۲۵ این رقم به ۵۲ سنت رسید. مدیران دارایی برای پشتیبانی از تنوع بیشتر محصولات، ساختارهای حقوقی و عملیاتی جدید محصولات، قابلیتهای بازار خصوصی، توزیع پراکندهتر، الزامات مقرراتی و نوسازی فناوری، هزینه بیشتری میپردازند. همزمان، بسیاری از شرکتها در حوزههای قدیمی تعداد کارکنان را کاهش میدهند و در حوزههای راهبردی نیروی تازه جذب میکنند. نتیجه، مدل عملیاتیای است که میان سادهسازی و توسعه گرفتار شده است.
این وضعیت تازهترین نمود مسئلهای است که طی چند سال انباشته شده است. تکثیر محصولات، فرایندهای سفارشی، دادههای پراکنده و لایههای متعدد معماری فناوری، بدهی عملیاتی ایجاد کردهاند. رشد، درآمد را افزایش میدهد اما پیچیدگی را نیز بیشتر میکند. هنگامی که پلتفرم زیربنایی برای رشد مقیاسپذیر طراحی نشده باشد، صرفِ افزایش مقیاس لزوماً اهرم عملیاتی ایجاد نمیکند.
هوش مصنوعی پیش از آنکه سود بهرهوری ایجاد کند، هزینه دیگری به زیرساخت تحمیل میکند
مدیران دارایی در حال سرمایهگذاری در قابلیتهای هوش مصنوعیاند، اما بهکارگیری آن در مقیاس گسترده هنوز در مقایسه با شرکتهای فناوری و چند صنعت دیگر محدود است.
طبق پیمایش «هوش مصنوعی در مدیریت دارایی» مککینزی در ژوئیه ۲۰۲۶، ارزش ملموسی که مدیران دارایی در سال ۲۰۲۶ از هوش مصنوعی به دست آوردهاند عمدتاً در واحدهای فناوری متمرکز بوده است. نمونههای اولیه شرکتهای پیشرو از ظرفیت مهم این فناوری در پژوهش سرمایهگذاری، توزیع و عملیات حکایت دارند. بااینحال، برای بسیاری از شرکتها سرمایهگذاری زودتر از صرفهجویی محقق میشود. هوش مصنوعی ممکن است در آینده مسیر هزینهها را تغییر دهد، اما فعلاً هزینه زیرساخت و پلتفرم را افزایش میدهد.
بازارهای قوی، موتور رشد صنعت را احیا کردهاند، بیآنکه اهرم عملیاتی تاریخی آن بازگشته باشد. افزایش پرداخت به نیروی انسانی، سرمایهگذاری فناوری و پیچیدگی عملیاتی، بخش بزرگی از منافع درآمد بالاتر را جذب میکند. بااینهمه، میانگینهای صنعت تفاوت مهمی را پنهان میکنند: همه مدیران دارایی با شرایط اقتصادی یکسانی روبهرو نیستند.
۳. رونق برای عدهای محدود؟
شکاف روبهگسترش میان مدیران دارایی یکی از آشکارترین ویژگیهای چرخه کنونی است. تحلیل حدود ۸۰ مدیر دارایی بزرگ سنتی و جایگزین نشان میدهد تنها گروه نسبتاً کوچکی از آنها در فاصله ۲۰۲۳ تا ۲۰۲۵ همزمان به رشد ارگانیک بالاتر از صنعت دست یافتند و حاشیه سود خود را افزایش دادند. آنها مانند دیگران از بتای مثبت بازار بهره بردند، اما توانستند رشد را به افزایش سهم اقتصادی خود نیز تبدیل کنند.
اهمیت این گروه زمانی روشنتر میشود که به ارزشآفرینی صنعت نگاه کنیم. برندگان پایدار، سهم خود را از درآمد افزوده صنعت بین سالهای ۲۰۲۳ تا ۲۰۲۵ افزایش دادند و سهم آنان از سود افزوده حتی سریعتر رشد کرد.
تمرکز در سراسر صنعت گسترش مییابد
تمرکز در بسیاری از بازارهایی که از مهمترین منابع رشد صنعت بودهاند شتاب گرفته است.
افزایش سهم بنگاههای پیشرو: در پنج سال گذشته، سهم پنج مدیر بزرگ از خالص جریان سرمایه ETFهای منفعل آمریکا هشت واحد درصد بیشتر شده و به ۹۴ درصد رسیده است. پنج مدیر بزرگ اروپا نیز حدود ۷۵ درصد جریان سرمایه ETFهای منفعل این منطقه را جذب میکنند. در اعتبار خصوصی، سهم ده مدیر بزرگ صندوقهای سرمایهگذاری از کل سرمایه جذبشده، از ۴۴ درصد در پنج سال پیش به ۷۲ درصد رسیده است. در بازار سرمایهگذاران خرد آمریکا، پنج مدیر بزرگ اکنون ۶۱ درصد جریان سرمایه ورودی جدید را به خود اختصاص میدهند؛ در مقابل ۵۱ درصد پنج سال پیش. در اروپا، پنج مدیر بزرگ ۵۸ درصد جریان سرمایه خرد را جذب میکنند. در حوزه بیمه، سهم شرکتهای بیمه پشتیبانیشده با سرمایه خصوصی از فروش مستمریهای ثابت و شاخصمحور طی ۱۵ سال از ۷ درصد به ۲۴ درصد رسیده است. برخی ارقام توصیفی نمودار اصلی بهصورت تقریبی گرد شدهاند؛ در این ترجمه ارقام دقیق متن گزارش مبنا قرار گرفته است.
اهمیت این تحول صرفاً افزایش تمرکز نیست. تمرکز دقیقاً در بسیاری از بازارهایی بیشتر میشود که صنعت برای نسل بعدی رشد به آنها اتکا دارد. در بازارهای متعدد، اندازه فرصت اقتصادی افزایش مییابد اما تعداد بازیگرانی که سهم بزرگی از آن میبرند کاهش پیدا میکند.
این بازارها از نظر محصول، مشتری و مدل اقتصادی متفاوتاند؛ بنابراین افزایش تمرکز را نمیتوان پیامد یک عامل چرخهای واحد دانست. پنج نیروی ساختاری ظاهراً ارزش را به سمت موقعیتهای محدودتر و برخوردار از مزیت سوق میدهند:
۱. تمرکز روابط مشتریان بر تعداد کمتری از ارائهدهندگان خدمات. برای واسطهها، این تحول میتواند پیچیدگی عملیاتی ناشی از فهرست بسیار گسترده محصولات را کاهش دهد و امکان خدمات و منافع اقتصادی یکپارچهتر را فراهم کند. برای نهادهای بزرگ، روابط عمیقتر میتواند قیمتگذاری بهترِ مبتنی بر رابطه، حقوق سرمایهگذاری مشترک، دسترسی سفارشی و تعامل راهبردیتر به ارمغان آورد.
۲. سادهترشدن ساخت پرتفوی در عین گسترش فرصتهای زیربنایی. این روند میتواند به مدیرانی مزیت بدهد که بخش بیشتری از سبد سرمایهگذاری را پوشش میدهند و در خودِ تصمیم طراحی و ترکیب پرتفوی مشارکت دارند.
۳. تمرکز قدرت تصمیمگیری در نقاط کنترل جریان سرمایه. پرتفویهای الگو، پلتفرمهای آماده مدیریت دارایی، تجمیعکنندگان مشاوران سرمایهگذاری ثبتشده (RIA)، مدیران ارشد سرمایهگذاری برونسپاریشده (OCIO) و پلتفرمهای بیمهای، روزبهروز بیشتر بر مقصد منابع اثر میگذارند و قدرت قیمتگذاری خود را میآزمایند. مدیران بزرگ میتوانند هزینه این کانالها را تحمل کنند؛ زیرا پلتفرمها نمیتوانند بهآسانی آنها را کنار بگذارند. مدیران کوچکتر چنین توانی ندارند و فشار هزینه به حاشیه سودشان منتقل میشود.
۴. تبدیل دسترسی به فرصتهای سرمایهگذاری به نوعی آلفا. در بازار خصوصی، شبکههای اختصاصی منشأیابی معامله، ظرفیت محدود و روابط بازار سرمایه، مجموعه فرصتهای سرمایهگذاری را پیش از آغاز انتخاب اوراق تعیین میکنند. همین منطق درباره سرمایهگذاری پیش از عرضه اولیه نیز صدق میکند، زیرا ارزش اقتصادی بیشتری پیش از ورود شرکتها به بورس شکل میگیرد. گزارش برای نمونه به عرضه اولیه گوگل در سال ۲۰۰۴ با ارزش حدود ۲۳ میلیارد دلار و عرضه عمومی SpaceX در سال جاری با ارزش تقریبی ۱٫۷۷ تریلیون دلار اشاره میکند. به تعبیر نویسندگان، بخشی از بهترین بازدههای یک نسل پیش از آن حاصل میشود که بیشتر سرمایهگذاران اجازه دسترسی به آن را پیدا کنند.
۵. نقش دوگانه فناوری در عمومیسازی قابلیتها و تقویت مزیت پلتفرمهای بزرگ. هوش مصنوعی مولد و عاملمحور میتواند پژوهش، برنامهنویسی، تولید محتوا و شخصیسازی خدمات مشتری را برای شرکتهای کوچکتر دسترسپذیرتر کند؛ اما تجمیع دادههای عمومی و خصوصی در یک بستر تحلیلی واحد، خود به قابلیتی کمیاب تبدیل میشود.
چگونه مدیریت فعال سنتی به اجزای تخصصیتر تفکیک میشود
این نیروها در مجموع محل شکلگیری ارزش اقتصادی در زیستبوم مدیریت دارایی را تغییر میدهند و مدلهای کسبوکار تازه تلاش میکنند سهم بیشتری از آن را به دست آورند. هیچ رقیب واحدی هسته سنتی مدیریت فعال را بهتنهایی کنار نمیزند؛ هر رقیب بخشی را در اختیار میگیرد که از نظر ساختاری برای انجام آن مناسبتر است. ارائهدهندگان مدیریت کل پرتفوی و محصولات چنددارایی، با اتکا به رابطه با مشتری و نقاط کنترل، خودِ تصمیم ساخت پرتفوی را به دست میگیرند.
بازیگران جدید حتی تهاجمیتر عمل میکنند. سرمایهگذاران خطرپذیر بزرگمقیاس بازدهی را به دست میآورند که هرچه بیشتر پیش از ورود شرکتهای پررشد به بازار عمومی ایجاد میشود؛ یعنی پیش از مرحلهای که مدیران فعال سنتی معمولاً پرتفویهای بورسی میسازند. صندوقهای پوشش ریسک چندراهبردی «آلفای متنوع» را عرضه میکنند؛ چیزی که در بازار متمرکز کمیابتر است و بخشی از منابع آن از بودجهای تأمین میشود که پیشتر به مدیریت فعالِ صرفاً دارای موقعیت خرید (Long-only) اختصاص مییافت. هر رقیب در کار مشخصی که انتخاب کرده ارزانتر، راحتتر یا مقیاسپذیرتر است. آنچه برای بسیاری از فعالان سنتی باقی میماند ضعیفترین موضع رقابتی است: بازده فعالِ بدون تمایز که گویی آلفای واقعی ایجاد میکند قیمتگذاری میشود.
هسته سنتی مدیریت فعال، فعالیت سودآور خود را جزءبهجزء از دست میدهد. پرسش راهبردی سختتر این است: مدیر دارایی چه ارزش اقتصادی کمیابی ارائه میکند که بخش دیگری از زیستبوم نتواند آن را ارزانتر، آسانتر یا در مقیاسی بزرگتر بازتولید کند؟
تمرکز، سرنوشت محتوم همه بازارها نیست
میزان تمرکز از بازاری به بازار دیگر تفاوت معناداری دارد. بعضی حوزههای درآمدی هرچه بیشتر به بازارهایی تبدیل میشوند که در آنها چند برنده اصلی سهم عمده را تصاحب میکنند؛ بعضی دیگر برای چندین رقیب متمایز جا دارند. دستهبندی بازارها بر پایه دو بُعدِ رشد و تمرکز چهار عرصه رقابتی ایجاد میکند:
- رونق برای عدهای محدود ـ رشد بالا، تمرکز بالا؛ ۳۱ درصد درآمد: شاخصسازی مستقیم، تأمین مالی با پشتوانه دارایی، ساختارهای دائمی یا نیمهنقدشونده، ETFهای منفعل اصلی، سرمایهگذاری خطرپذیر، داراییهای واقعی و اعتباردهی مستقیم. موفقیت به مقیاس، دسترسی، توزیع یا مزیت سرمایهگذاری وابسته است.
- رونق برای بازیگران متعدد ـ رشد بالا، تمرکز پایین؛ ۱۹ درصد درآمد: ETFهای فعال، حسابهای مدیریتشده مجزای با مدیریت مالیاتی، درآمد ثابت تخصصی و سرمایهگذاری کمی در سهام. پرسش اصلی برخورداری از مزیت متمایز و اجرای مستمر آن است.
- بازارهای دژگونه[1] ـ رشد پایین، تمرکز بالا؛ ۲۰ درصد درآمد: صندوقهای پوشش ریسک، معاملات بزرگ خرید اهرمی، صندوقهای با تاریخ هدف و راهبردهای اصلی درآمد ثابت. بازیگران مستقر میتوانند از اقتصاد باثباتی برخوردار باشند، اما ورود جدید بدون رشد از مسیر ادغام و تملک یا تمایز روشن دشوار است.
- میانه رو به افول ـ رشد پایین، تمرکز پایین؛ ۳۰ درصد درآمد: سهام خصوصی شرکتهای متوسط، صندوقهای سرمایهگذاری مشترک سهامی با مدیریت فعال و مدیریت منفعل نهادی. شرایط اقتصادی دشوارتر است و باید درباره محل رقابت و فعالیتهایی که باید کنار گذاشت تصمیم گرفت.
اهمیت مقیاس انکارناپذیر است، اما تنها منبع مزیت نیست. تیمهای مدیریتی باید ساختار رقابتی در حال تغییر هر حوزه درآمدی را درک کنند و مشخص کنند آیا قابلیتهای لازم برای موفقیت در آن را دارند یا بهطور واقعبینانه میتوانند ایجاد کنند.
۴. موفقیت در دوران رونق متمرکز
عملکرد سرمایهگذاری همچنان پایه موفقیت است، اما بهتنهایی دیگر کافی نیست. مدیرانی که رشد پایدار میخواهند باید مزیتهایی در سراسر شرکت ایجاد کنند که با پیچیدهترشدن صنعت تقویت شوند. تجربه مککینزی چهار شکل از آلفا یا مزیت رقابتی را نشان میدهد:
آلفای سرمایهگذاری: بهرهگیری از روندها، تنوعبخشی به ریسک، بازسازی موتور بازده
اولویت نخست تقویت پیشنهاد ارزشی سرمایهگذاری در بازاری است که تمرکز، چرخش روندهای موضوعی و هوش مصنوعی مجموعه فرصتها را تغییر میدهند. مدیران میتوانند درباره میزان مواجهه با سرمایهگذاریهای مرتبط با هوش مصنوعی در سراسر زنجیره ارزش، موضع سنجیدهای اتخاذ کنند. سازمانهای سرمایهگذاری همچنین باید بررسی کنند در کدام حوزه هوش مصنوعی میتواند مزیت پژوهشی متناسب با نیاز واقعی آنها ایجاد کند.
آلفای دسترسی: در اختیار داشتن فرصتهایی که مشتریان بهراحتی نمیتوانند خودشان بخرند
هرچه سهم بیشتری از ارزش اقتصادی بیرون از بازارهای عمومی ایجاد شود، دسترسی اختصاصی به فرصتهای سرمایهگذاری اهمیت بیشتری پیدا میکند. شبکههای منشأیابی معامله، روابط بازار سرمایه، ظرفیتهای کمیاب، مشارکتهای محلی و روشهای متمایز شناسایی فرصتها میتوانند فرصتهایی ایجاد کنند که مشتریان بهتنهایی قادر به بازتولید آنها نیستند. ساخت داخلی چنین دسترسیای برای بسیاری از مدیران واقعبینانه نخواهد بود؛ بنابراین مشارکت و ادغام و تملک انتخابی ممکن است به بخشی از راهبرد سرمایهگذاری تبدیل شود.
آلفای توزیع: افزایش چشمگیر مقیاس دسترسی به مشتریان
شناسایی مشتریان بالقوه، شخصیسازی، تولید محتوا و پشتیبانی فروش مبتنی بر هوش مصنوعی میتواند بهرهوری شبکه فروش را افزایش دهد و خدمترسانی به گروههایی از مشتریان را که پیشتر صرفه اقتصادی نداشتند، امکانپذیر سازد. بااینحال، مدیران به ساختارهای محصولی نیاز دارند که مشتریان روزافزون ترجیح میدهند؛ مانند ETFهای فعال، پرتفویهای الگو، حسابهای مدیریتشده مجزا و ساختارهای دائمی مناسب. همچنین باید به نقاط کنترلی که ورود محصول به فهرست توزیع و قرارگرفتن آن در پرتفویها را تعیین میکنند نزدیک باشند.
آلفای عملیاتی: تبدیل هزینه پلتفرم به مزیت مقیاس
در نهایت، مدیران میتوانند هزینه نوسازی را به مزیت عملیاتی تبدیل کنند. شرکتهای پیشرو میتوانند محصولات، گردشکارها، دادهها و فناوری را با رویکردی مبتنی بر بازنگری از نقطه صفر ارزیابی کنند؛ فرایندها را از ابتدا تا انتها بازطراحی کنند؛ مجموعه محصولات و سامانهها را سادهتر سازند و پیچیدگیهای بهجامانده از سیستمهای قدیمی را حذف کنند. داده باید به داراییای تبدیل شود که ارزش آن در طول زمان انباشته میشود، نه به مرکز هزینه پراکنده دیگری.
۵. رونق برای چه کسانی خواهد بود؟
این دورهای است که در آن مقیاس بیش از همیشه اهمیت دارد: در توزیع، فناوری و توانایی منشأیابی فرصتهایی که دیگران به آنها دسترسی ندارند. برخی بازارها به چند رهبر بزرگمقیاس یا متمایز پاداش خواهند داد و برخی دیگر میدان رقابت گستردهتری خواهند داشت. بازارهای دیگری نیز رشد کافی برای توجیه هزینه ورود ندارند و روند تجمیع در آنها ادامه مییابد.
مدیران دارایی باید از خود چند پرسش دشوار بپرسند: در کدام عرصه واقعاً شایستگی و توان پیروزی داریم؟ در کجا میتوانیم این توان را ایجاد و تقویت کنیم؟ و ــ پرسشی که تقریباً کسی مطرح نمیکند ــ چه کاری را باید متوقف کنیم؟ در دهه گذشته، صنعت به افزودن پاداش میداد: محصولات بیشتر، راهبردهای بیشتر و کانالهای توزیع بیشتر. در دهه آینده، کاستن هوشمندانه از فعالیتها پاداش خواهد گرفت.
رونق نصیب همان گروه محدودی خواهد شد که میدانند در چه عرصههایی میتوانند پیروز شوند و مقیاس و مهارت لازم برای این موفقیت را دارند. دوران طلایی در انتظار شرکتهایی است که این واقعیت را روشنبینانه درک کنند.
[1] بازارهای دژگونه (Fortress Pools) به بخشهایی از صنعت مدیریت دارایی گفته میشود که رشد پایین و تمرکز بالایی دارند و عمدتاً در اختیار چند شرکت بزرگ و تثبیتشده هستند. در این بازارها، شرکتهای موجود از مزیت رقابتی پایداری برخوردارند و ورود رقبای جدید بدون تمایز جدی یا ادغام و تملک دشوار است.