مدیرعامل شرکت مجتمع معدنی و صنعت آهن و فولاد بافق با نماد «بیمیسکو» از پیشبینی درآمد عملیاتی ۵۳ هزار میلیارد تومانی این شرکت در سال ۱۴۰۵ خبر داد و گفت: بر اساس برآوردهای انجامشده، این رقم تا سال ۱۴۱۰ به ۳۶۱ هزار میلیارد تومان خواهد رسید. وی همچنین ارزش داراییهای شرکت را ۷۳.۵ همت و ارزش سرمایه آن را ۲ هزار و ۸۰۰ میلیارد تومان اعلام کرد.
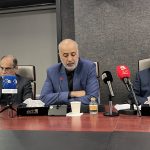
سیدمحسن ابویی مهریزی در نشست خبری معرفی شرکت و تشریح جزئیات عرضه اولیه سهام بیمیسکو اظهار کرد: ارزشگذاری شرکت بهصورت مشترک از سوی شرکت تامین سرمایه امید و شرکت مشاور سرمایهگذاری خط ارزش انجام شده است.
وی با اشاره به برنامههای توسعهای مجموعه افزود: محصولات جدید شرکت پس از راهاندازی طرحهای توسعه شامل آهن اسفنجی مگامادول، شمش فولادی و گندله سنگآهن خواهد بود. برای بهرهبرداری از طرحهای آهن اسفنجی و شمش فولادی نیز یکهزار و ۳۰۰ میلیارد تومان سرمایه موردنیاز است.
پیشبینی سود خالص ۳ هزار و ۷۰۰ میلیارد تومانی
در ادامه نشست، خانم عبدی، نماینده ارزشگذار شرکت تامین سرمایه امید، با تشریح مفروضات مالی و مبانی ارزشگذاری بیمیسکو گفت: در پیشبینی صورتهای مالی شرکت، متغیرهایی همچون نرخ تورم، نرخ ارز، ظرفیت تولید و زمان بهرهبرداری از طرحهای توسعهای مورد توجه قرار گرفته است.
وی افزود: نرخ تورم سال ۱۴۰۵ در مدل ارزشگذاری ۶۹ درصد در نظر گرفته شده که طبق پیشبینیها تا سال ۱۴۱۰ به ۲۵ درصد کاهش مییابد. همچنین نرخ دلار بر مبنای مدل برابری قدرت خرید، برای سال ۱۴۰۵ معادل ۲۲۷ هزار و ۷۸۶ تومان پیشبینی شده است.
عبدی با اشاره به نتایج این محاسبات اظهار کرد: درآمد عملیاتی بیمیسکو در سال ۱۴۰۵ حدود ۵۳ هزار میلیارد تومان و سود خالص شرکت حدود ۳ هزار و ۷۰۰ میلیارد تومان برآورد شده است. همچنین روند افزایشی درآمدهای عملیاتی شرکت تا سال ۱۴۱۰ در مدل ارزشگذاری پیشبینی شده است.
ارزش شرکت در روش جریان نقد آزاد ۵۷ همت برآورد شد
نماینده ارزشگذار بیمیسکو در تشریح روشهای محاسبه ارزش شرکت گفت: برای تعیین ارزش این مجموعه از چهار روش شامل رویکرد جریان نقد آزاد شرکت (FCFF)، روش خالص ارزش داراییها (NAV)، رویکرد بازار و روشهای مبتنی بر ضرایب مقایسهای استفاده شده است.
به گفته وی، ارزش شرکت بر اساس مدل جریان نقد آزاد حدود ۵۷ هزار میلیارد تومان و ارزش هر سهم بر مبنای این روش حدود ۲ هزار و ۳۴۰ تومان برآورد شده است.
عبدی همچنین ارزش شرکت بر اساس روش ارزشگذاری تعدیلی را حدود ۳۷ هزار میلیارد تومان و بر مبنای روش مبتنی بر ضرایب شرکتهای مشابه صنعت حدود ۲۷ هزار میلیارد تومان اعلام کرد و افزود: در نهایت، ارزشگذاری شرکت با در نظر گرفتن وزن برابر برای چهار روش مورد استفاده جمعبندی شده است.
وی در بخش دیگری از توضیحات خود به بهای تمامشده و هزینه مواد اولیه پرداخت و گفت: بخش عمده مواد اولیه موردنیاز شرکت از طریق تولید داخلی تامین میشود، اما با توجه به اینکه میزان نیاز مجموعه بیش از تولید داخلی آن است، بخشی از مواد اولیه نیز از طریق خرید تامین خواهد شد.
به گفته نماینده ارزشگذار، هزینه مواد مستقیم مصرفی شرکت در سال ۱۴۰۵ حدود ۲۹ هزار میلیارد تومان برآورد شده است. همچنین هزینههای غیرمستقیم و سایر هزینههای شرکت تا سال ۱۴۱۰ در مدل ارزشگذاری مورد بررسی قرار گرفتهاند.
بهرهبرداری از دو طرح آهن اسفنجی و برنامه گندلهسازی برای خرداد ۱۴۰۶
عبدی در تشریح طرحهای توسعهای شرکت اظهار کرد: دو طرح آهن اسفنجی در سال جاری به بهرهبرداری رسیده و طرح گندلهسازی نیز برای خردادماه ۱۴۰۶ برنامهریزی شده است.
وی با اشاره به تغییر ترکیب تولید و فروش شرکت پس از تکمیل این طرحها افزود: بر اساس مفروضات ارزشگذاری، آهن اسفنجی حدود ۴۰ درصد و میلگرد حدود ۲۰ درصد از ترکیب فروش شرکت را تشکیل خواهند داد. شمش فولادی و میلگرد کلاف نیز از دیگر محصولات شرکت در زنجیره تولید و فروش خواهند بود.
نماینده ارزشگذار فولاد بافق همچنین تاکید کرد: در برآورد مقادیر تولید و فروش، ظرفیت واحدهای تولیدی، سوابق عملکرد شرکت و نیاز داخلی زنجیره تولید لحاظ شده و نرخ فروش محصولات نیز متناسب با مفروضات نرخ ارز و قیمتهای پایه محصولات پیشبینی شده است.
توسعه زیرساختها و اجرای نیروگاه گازی ۵۰ مگاواتی
در بخش دیگری از نشست، سیدمحسن ابویی مهریزی با تشریح روند شکلگیری و توسعه شرکت گفت: فعالیت این مجموعه از سال ۱۳۹۵ آغاز شده و در سالهای گذشته، برنامههای متعددی برای توسعه زیرساختها، افزایش ظرفیت تولید و تکمیل زنجیره ارزش در دستور کار قرار گرفته است.
وی با اشاره به شرایط شرکت در زمان تحویل مدیریت اظهار کرد: در آن مقطع، ظرفیت واحد احیای مستقیم شرکت حدود ۸۰۰ هزار تن بود و پس از آن، اقدامات لازم برای توسعه ظرفیت و بهبود ساختار عملیاتی مجموعه دنبال شد.
مدیرعامل آهن و فولاد بافق، تامین کامل خوراک موردنیاز واحدهای تولیدی و تکمیل زنجیره ارزش را از اولویتهای اصلی شرکت دانست و گفت: در همین راستا، پیگیری مجوزهای لازم برای توسعه ظرفیت تولید و احداث کارخانه گندلهسازی در دستور کار قرار گرفت.
ابویی مهریزی با اشاره به مزیتهای زیرساختی مجموعه افزود: طراحی و اجرای زیرساختها بهگونهای انجام شده که بخش عمده امکانات و زیرساختهای موردنیاز برای توسعه فعالیتها فراهم باشد.
وی همچنین از اجرای پروژه نیروگاه گازی ۵۰ مگاواتی خبر داد و گفت: این پروژه با توجه به اهمیت تامین پایدار انرژی، حدود دو سال پیش آغاز شده و امیدواریم در سال جاری وارد مدار بهرهبرداری شود.
مدیرعامل شرکت با اشاره به محدودیتهای ناشی از تحریمها و شرایط جنگی تاکید کرد: با اتکا به توان تخصصی نیروهای داخلی و تلاش شبانهروزی همکاران، روند اجرای پروژهها و راهاندازی طرحهای توسعهای دنبال شده است. وی همچنین از تمامی سهامداران و فعالان بازار سرمایه که در این مسیر همراه مجموعه بودهاند، قدردانی کرد.
فرشید زرین کیا مدیرعامل مشاور سرمایهگذاری خط ارزش نیز در جریان این نشست خاطر نشان کرد: فولاد بافق نماد یک خصوصیسازی موفق است که با همکاری و مشارکت خانواده ابویی به عنوان متخصصان صنعت فولاد و بانک ملت به عنوان بزرگترین بانک کشور به یک نمونه موفق در این حوزه بدل شده است.
زرینکیا اضافه کرد: مشاور سرمایهگذاری خط ارزش، بازارگردانی، ارزشگذاری و مشاور پذیرش بیمیسکو را برعهده دارد.
در ادامه و در خصوص بازارگردانی نماد بیمیسکو مدیر صندوق بازارگردانی خط ارزش، خاطر نشان کرد که با تجهیز منابع نقد و سهام و برنامه ریزی صورت گرفته بازارگردانی این نماد به صورت فعال و با در نظر گرفتن شرایط بازار انجام میشود.
زرین کیا خاطر در ادامه توضیح داد: در ماه های پیش رو از ابزارهای نوین مالی نیز در خصوص موضوع مدیریت ریسک و فعالیت با اهرم بالاتر استفاده خواهد شد.