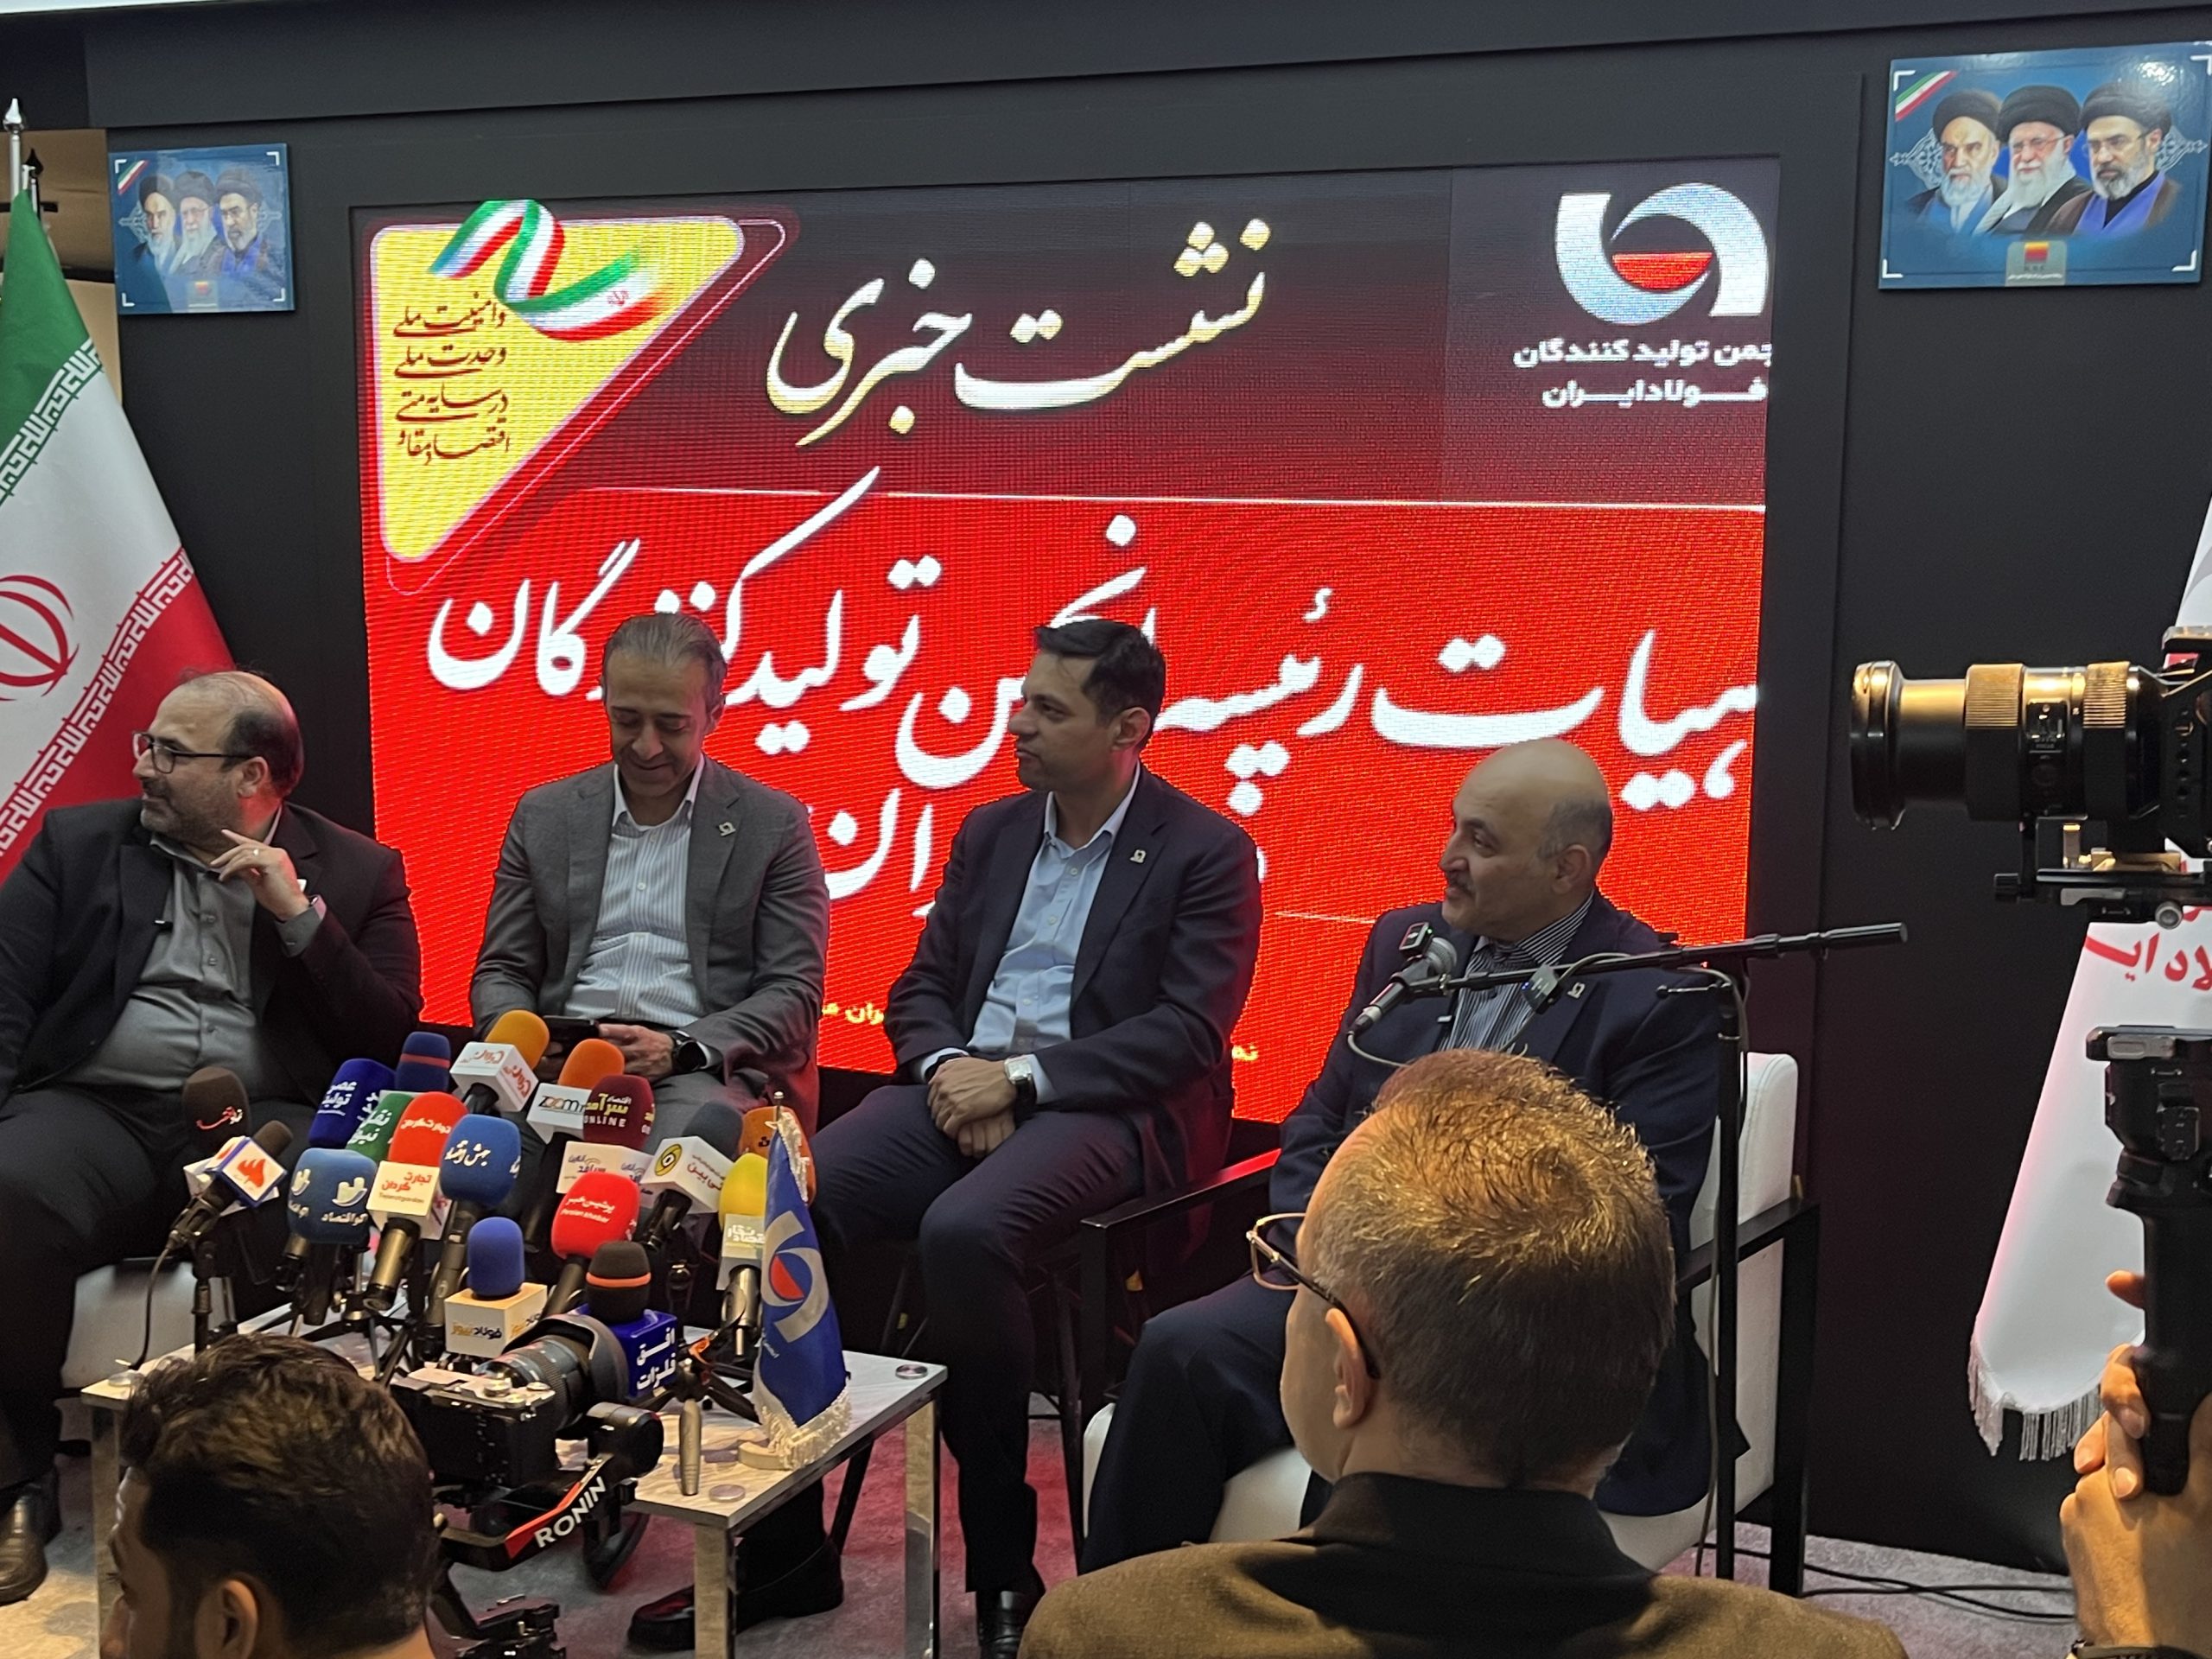
افزایش هزینه تامین انرژی، تفاوت نرخ گاز صنایع ایران با رقبای منطقهای و محدودیتهای ارزی، فشار مضاعفی بر سودآوری فولادسازان وارد کرده است؛ مدیرعامل فولاد خوزستان با اشاره به این چالشها معتقد است مزیتی که زمانی زمینهساز توسعه صنعت فولاد کشور بود، اکنون در نتیجه تغییر سازوکار قیمتگذاری به یکی از موانع رقابتپذیری آن تبدیل شده است.
به گزارش صدای پول، امین ابراهیمی در حاشیه سومین روز از بیستوسومین نمایشگاه بینالمللی ایرانمتافو، با اشاره به نقش دسترسی به گاز در شکلگیری و توسعه صنعت فولاد کشور گفت: رشد این صنعت حاصل مجموعهای از پیشرانهای اقتصادی و زیرساختی بوده که گاز در میان آنها جایگاه ویژهای داشته است.
وی با یادآوری توسعه ظرفیت تولید گاز کشور پس از راهاندازی فازهای پارس جنوبی در دهه ۸۰ افزود: ظرفیت تولید روزانه گاز کشور در آن مقطع از حدود ۲۰۰ میلیون مترمکعب به ۷۵۰ میلیون مترمکعب افزایش یافت و همزمان، فناوری احیای مستقیم بهعنوان یکی از مسیرهای اصلی تولید فولاد در کشور توسعه پیدا کرد.
مدیرعامل فولاد خوزستان با تاکید بر پیوند فناوری تولید فولاد با دسترسی به گاز اظهار کرد: گاز در صنعت فولاد نه خوراک است و نه صرفا سوخت، بلکه بخشی از فناوری و فرآیند تولید محسوب میشود. به همین دلیل، توسعه این صنعت نیز بر مبنای همین ظرفیت و مزیت شکل گرفته است.
قیمت گاز ایران در برابر رقبای منطقهای
ابراهیمی یکی از چالشهای جدی فولادسازان را فرمول فعلی قیمتگذاری گاز دانست و گفت: با وجود اینکه سهم صنعت فولاد از کل مصرف گاز کشور حدود پنج تا هفت درصد است، نرخ گاز این صنایع بر اساس شاخصهای بینالمللی تعیین میشود؛ شاخصهایی که بخشی از آنها به بازارهای وارداتی و تحولات جهانی انرژی وابستهاند.
وی با اشاره به استفاده از شاخصهای «تیتیاف» و «هنریهاب» در فرمول قیمتگذاری توضیح داد: نوسانات قیمت در هابهای اروپایی، بهویژه در پی تنشهای منطقهای و تحولات بازار انرژی، بر هزینه گاز فولادسازان ایرانی اثر میگذارد؛ بهگونهای که افزایش ۲۵ درصدی قیمت در هابهای اروپایی میتواند نرخ گاز صنایع فولادی کشور را نیز تحت تاثیر قرار دهد.
نایبرئیس انجمن تولیدکنندگان فولاد ایران با بیان اینکه نرخ فعلی گاز مصرفی صنعت فولاد به ۹.۸ سنت رسیده است، افزود: این رقم تقریبا دو برابر نرخهایی است که کشورهایی مانند قطر، عمان، عربستان و ترکیه برای صنایع خود در نظر گرفتهاند. این کشورها حتی در قراردادهای بلندمدت ۱۰ ساله، گاز مورد نیاز صنایع را با نرخ پنج تا شش سنت تامین میکنند.
ابراهیمی ادامه داد: با چنین شرایطی، دیگر نمیتوان از انرژی ارزان بهعنوان مزیت رقابتی صنعت فولاد ایران نام برد. عاملی که در گذشته زمینهساز توسعه این صنعت بود، اکنون خود به مانعی در مسیر رشد آن تبدیل شده است.
وی اصلاح فرمول قیمتگذاری گاز را از مطالبات جدی فولادسازان دانست و تاکید کرد: انتظار میرود سیاستگذاران در کوتاهترین زمان ممکن برای اصلاح این سازوکار اقدام کنند؛ زیرا هزینه انرژی از سطح قابلقبول برای حفظ قدرت رقابت صنعت فراتر رفته است.
جنگ و ناترازی انرژی؛ عامل از دست رفتن ۱.۴ میلیون تن تولید
مدیرعامل فولاد خوزستان در بخش دیگری از سخنان خود به خسارتهای واردشده به تولید این شرکت در اثر جنگ و ناترازی انرژی پرداخت و گفت: تاکنون حدود شش کوره و نزدیک به ۷۰ درصد ظرفیت واحدهای احیای مستقیم دوباره وارد مدار تولید شده است.
به گفته ابراهیمی، با وجود اقدامات انجامشده برای بازگشت ظرفیتها، در مجموع یک میلیون و ۴۰۰ هزار تن از تولید شرکت از دست رفته که نیمی از آن، معادل ۷۰۰ هزار تن، ناشی از جنگ و ۷۰۰ هزار تن دیگر حاصل محدودیتهای برق و گاز بوده است.
وی درباره چشمانداز تولید شرکت تا پایان سال نیز اظهار کرد: تحقق برنامه تولید ۲.۸ میلیون تنی به تامین روزانه ۴.۲ میلیون مترمکعب گاز و حدود ۴۵۰ مگاوات برق نیاز دارد. با در نظر گرفتن شرایط موجود، پیشبینی ما این است که تولید فولاد خوزستان تا پایان سال به حدود ۲.۸ میلیون تن برسد.
مدیرعامل فولاد خوزستان همچنین از اصلاح بودجه تولید شرکت متناسب با شرایط ناشی از جنگ و آثار آن بر فعالیت واحدهای تولیدی خبر داد.
محدودیتهای ارزی و فروش، حاشیه سود فولادسازان را تحت فشار گذاشت
ابراهیمی در تشریح عوامل کاهش حاشیه سود شرکتهای فولادی گفت: فشار بر سودآوری این شرکتها تنها از ناحیه افزایش هزینههای تولید نیست و محدودیتهای موجود در بخش درآمدی، از جمله سیاستهای ارزی و شیوه عرضه محصولات در بازار داخلی و صادراتی، نقش مهمی در این وضعیت دارند.
وی با اشاره به تفاوت سازوکار بازگشت ارز در بخشهای مختلف زنجیره فولاد افزود: بخش عمده فولادسازان ناچارند ارز حاصل از صادرات خود را با نرخ ارز مبادلهای عرضه کنند، در حالی که برخی دیگر از بخشهای زنجیره، با برخورداری از مجوزهای قانونی، امکان عرضه ارز با نرخ توافقی را دارند. این تفاوت، درآمد حاصل از صادرات و توان رقابت شرکتهای فولادی را تحت تاثیر قرار میدهد.
به گفته وی، در شرایط فعلی، درآمد صادراتی برخی فولادسازان حدود ۱۰ واحد پایینتر از فروش داخلی است؛ موضوعی که در کنار محدودیتهای بازار داخل و سازوکارهای حاکم بر بورس کالا، فشار بیشتری بر حاشیه سود شرکتها وارد میکند.
قیمت محصولات فولادی از تورم و نرخ ارز عقب ماند
مدیرعامل فولاد خوزستان در ادامه به فاصله میان رشد قیمت محصولات فولادی و شاخصهای تورمی اشاره کرد و گفت: در سال ۱۴۰۴، تورم نقطهبهنقطه حدود ۷۴ تا ۷۵ درصد بود و نرخ ارز مبادلهای نیز حدود ۱۱۰ درصد افزایش یافت، اما رشد قیمت محصولات و مقاطع فولادی در زنجیره فولاد به حدود ۵۷ درصد محدود ماند.
ابراهیمی با استناد به این ارقام تاکید کرد: قیمت محصولات فولادی حتی متناسب با نرخ تورم افزایش نیافته است. بنابراین، بخشی از کاهش حاشیه سود فولادسازان را باید در محدودیتهای درآمدی و کنترل قیمتها جستوجو کرد، نه صرفا افزایش هزینههای تولید.
وی معتقد است: با اصلاح قیمتها متناسب با واقعیتهای اقتصادی و کاهش مداخلات مستقیم و غیرمستقیم در سازوکار بازار، ظرفیت رشد صنعت فولاد افزایش مییابد و شرکتها میتوانند بخشی از فشار ناشی از افزایش هزینههای تولید را از محل بهبود درآمد جبران کنند.
مدیرعامل فولاد خوزستان تاکید کرد: با وجود رشد هزینههای تولید، محصولات فولادی هنوز متناسب با تورم افزایش قیمت نداشتهاند؛ از این رو نباید افزایش قیمت این محصولات را عامل اصلی گرانی در اقتصاد کشور دانست.